
 2026年10月26日 18:10 發布
編輯:Editor
澳洲自管退休基金(Self-Managed Superannuation Fund,SMSF)在2025/26財政年度迎來史上最強勁的一年。
根據Class最新發布的年度Benchmark Report,FY26全澳洲新成立的SMSF超過52,000個,創下歷史新高。SMSF總數亦突破680,000個,按年增長約7.4%,同樣是有紀錄以來的最高水平。
這組數據特別值得注意,因為過去一段時間,SMSF面對的監管環境並不算寬鬆。
一方面,Division 296改革增加了高額退休金帳戶的稅務考量;另一方面,政府亦針對SMSF借貸投資住宅物業提出新的限制。
按一般直覺,這些因素理應削弱投資者設立SMSF的意欲。
但實際情況卻恰恰相反。
Class行政總裁Tim Steele形容,SMSF在FY26經歷了「史上最強的一年」。這反映出,對退休資產的自主權、投資彈性,以及更高程度的參與,仍然是推動SMSF增長的重要因素。

(圖源:QMP Financial)
這次報告其中一個最值得關注的趨勢,是新SMSF持有人正在明顯年輕化。
FY26新成立SMSF當中,Generation X,也就是目前大約46至60歲的人士,佔45.1%;Millennials,即大約31至45歲的人士,則佔44%。
換句話說,這兩個年齡層合計已接近九成新成立SMSF。
更有意思的是,新SMSF成員的平均年齡,在FY25和FY26均為47歲,而整體SMSF成員的平均年齡則約為62歲。
這顯示SMSF已不再只是臨近退休人士的選擇。
過去不少人會在五十多歲、甚至接近退休時,才開始把不同的退休金帳戶整合,再成立SMSF;但現在愈來愈多三十多歲及四十多歲的澳洲人,已開始主動管理自己的退休金。
其中一個重要原因,是強制退休金供款比例已經提升至12%。
對收入較高的專業人士而言,若再加上二、三十年的複利增長,退休金資產可以累積得相當快。
因此,愈來愈多較年輕的投資者開始思考一個問題:
既然退休金最終可能成為自己人生中最大的資產之一,為甚麼不更早了解它、管理它,甚至掌握更多投資自主權?
這正是SMSF的核心吸引力。
SMSF並不代表一定有更高回報。
它真正提供的,是更高程度的控制與彈性。
在符合退休金法例、基金信託契約以及投資策略的前提下,SMSF可以讓成員考慮更廣泛的投資選擇,包括直接股票、ETF、managed funds、定期存款、商業物業,以及在符合規定的情況下投資住宅物業。
對真正願意參與退休金管理的人而言,這種控制權本身就具有價值。
另一個值得留意的趨勢,是新成立SMSF的平均資產規模正在下降。
Class數據顯示,FY25新成立SMSF的平均結餘約為467,000澳元,比FY24的496,000澳元下降約5.9%。
中位數則由314,000澳元下降至301,000澳元。
這反映出,隨著科技發展,以及SMSF成立和行政管理成本下降,愈來愈多較低資產規模的投資者開始考慮SMSF。
不過,這裡有一個非常重要的分別:
「有人以30萬澳元左右成立SMSF」與「30萬澳元就適合成立SMSF」,是兩件完全不同的事。
SMSF是否合適,不能只看帳戶餘額。
真正需要考慮的因素包括管理成本、投資策略、家庭結構、投資知識、時間投入、保險安排、遺產規劃,以及投資者是否願意承擔受託人的法律責任。
如果投資者的目標只是持有一個環球股票ETF,再加一個澳洲股票ETF,很多情況下透過低成本的傳統退休金平台已經可以做到,未必需要SMSF。
但如果投資者有更具體的需要,例如希望直接持有某些資產、進行家庭層面的退休金規劃、持有商業物業,或希望對投資有更大控制權,那麼SMSF的合理性便可能大幅提高。
因此,判斷是否應該設立SMSF,從來都不應該只看一個餘額數字。
資金流向亦顯示出SMSF的吸引力正在上升。
在FY23至FY26期間,Class平台上的SMSF共錄得約144億澳元的rollover流入,而同期流出約57億澳元。
換句話說,流入SMSF的資金,大約是流出資金的2.5倍。
更值得關注的是,57%的rollover流入資金來自industry super funds。
這並不代表industry fund本身有問題。
對很多澳洲人而言,industry fund仍然具有明顯優勢,包括相對低廉的管理成本、機構級投資配置,以及簡單方便的管理方式。
但當一個人的退休金由十多萬增加至五十萬、八十萬,甚至超過一百萬澳元之後,他開始關心的問題往往會改變。
例如:
我每年支付多少管理費?
我的退休金究竟投資了甚麼?
我可否自己選擇投資?
我能否與配偶共同管理?
我可否加入直接物業?
當退休金資產愈來愈大,投資者對控制權的需求往往亦會同步提高。
另一方面,Class亦發現,在那些把資金從SMSF轉出的投資者當中,大約三分之二轉到retail platform。
這反映出退休金規劃具有很強的人生階段特徵。
有些人在較年輕時希望得到更多控制,因此進入SMSF;但當年紀漸長,可能不再希望處理audit、tax return、minutes及investment strategy等行政工作,便會重新選擇較簡單的平台。
所以,沒有任何一種退休金結構會永遠是最好的。
最重要的,是它是否適合投資者當下的人生階段。

(圖源:EAP Journal)
新SMSF的投資配置,也帶出另一個非常明顯的趨勢——直接物業。
Class研究FY23至FY25新成立的SMSF後發現,現金及定期存款佔比由33.1%下降至16%,差不多減半。
同一期間,直接物業比例則由28.2%上升至35.4%,並成為這批新SMSF最大的單一資產類別。
如果與整體SMSF市場比較,差距更加明顯。
FY23成立的SMSF到FY25時,直接物業比例為35.4%,而整體SMSF市場只有22.1%。
相反,這批較新的SMSF只有11.5%資產配置於澳洲股票,而整體SMSF市場則為26%。
這顯示新成立的SMSF明顯較偏重直接物業。
Class亦指出,FY25新增住宅物業LRBA共有3,672宗,比FY23增加46.8%。
住宅物業更佔Class平台SMSF所有LRBA數量的92.7%。
更值得留意的是,只有約三分之一的新住宅LRBA,是由新成立SMSF建立;另外三分之二,則來自原本已存在的SMSF。
這意味著,即使政府收緊SMSF住宅物業借貸規則,對新SMSF成立數量的衝擊,可能沒有市場原先想像中那麼大。
從FY26的數據來看,SMSF並不是一個正在衰退的退休金工具。
相反,它正在迅速年輕化。
新成員平均年齡只有47歲,Millennials已經佔新成立SMSF約44%,而大量資金亦正由其他退休基金轉入SMSF。
這背後反映的是一個更大的結構性變化。
隨著Super Guarantee提升至12%,加上長期複利增長,退休金正在成為愈來愈多澳洲家庭最重要的資產之一。
當一個人的退休金只有數萬澳元時,他可能不會太在意資產如何投資。
但當退休金變成50萬、100萬,甚至200萬澳元之後,投資者往往會開始問:
「這是我的退休資產,我希望知道它到底投資了甚麼。」
這正是SMSF未來仍可能持續增長的根本原因。
不過,控制權愈大,也代表責任愈大。
SMSF提供更大的投資自由,但同時亦伴隨更高的法律、行政和管理責任。
所以,真正應該問的,從來不是:「SMSF好不好?」
而是:
「SMSF是否適合我的情況?」
此文章屬於一般性的資料,並不能代表任何的投資或理財的指導。如有意做任何投資或理財方面的決定, 請先向您的註冊理財專家或會計師查詢,或聯絡胡嘉龍理財事務所。電話(02) 9211 0228; 網址: www.simonwu.com.au。胡嘉龍理財事務所是Personal Financial Services Limited (AFSL No: 234459) 的成員之一。

若有任何經濟的疑問,請記得在我們的網站 https://www.2cr.com.au/?p=311 收聽《經濟脈搏》節目!
《胡嘉龍經濟脈搏》由會計理財師胡嘉龍先生和胡善文先生擔任嘉賓主持,為聽眾分析時下世界大事如何影響到現今經濟格局和大家的日常財務狀況。更針對澳洲華人的不同群體和需要,介紹合適的金融投資產品,以及關於稅務、房地產、退休儲蓄等的資訊。每週針對經濟領域的不同時間,深度分析經濟事件的影響,提供新的認知方式和角度,幫助聽眾對經濟格局有更全面的了解,對經濟事件有更立體的認識。擁有超過25年理財經驗的胡嘉龍先生用深入淺出的方式,為您講述財經動態,讓即使沒有受過系統財經知識培訓的聽眾亦能理解學者的專業意見,是適合普羅大眾收聽的財經節目。節目更針對澳洲華人的各個群體及需要,介紹合適的金融投資產品,以及關於稅務、房地產、退休儲蓄等的資訊。從澳洲走向世界,為您提供更獨到、更前瞻的高度與觀點。
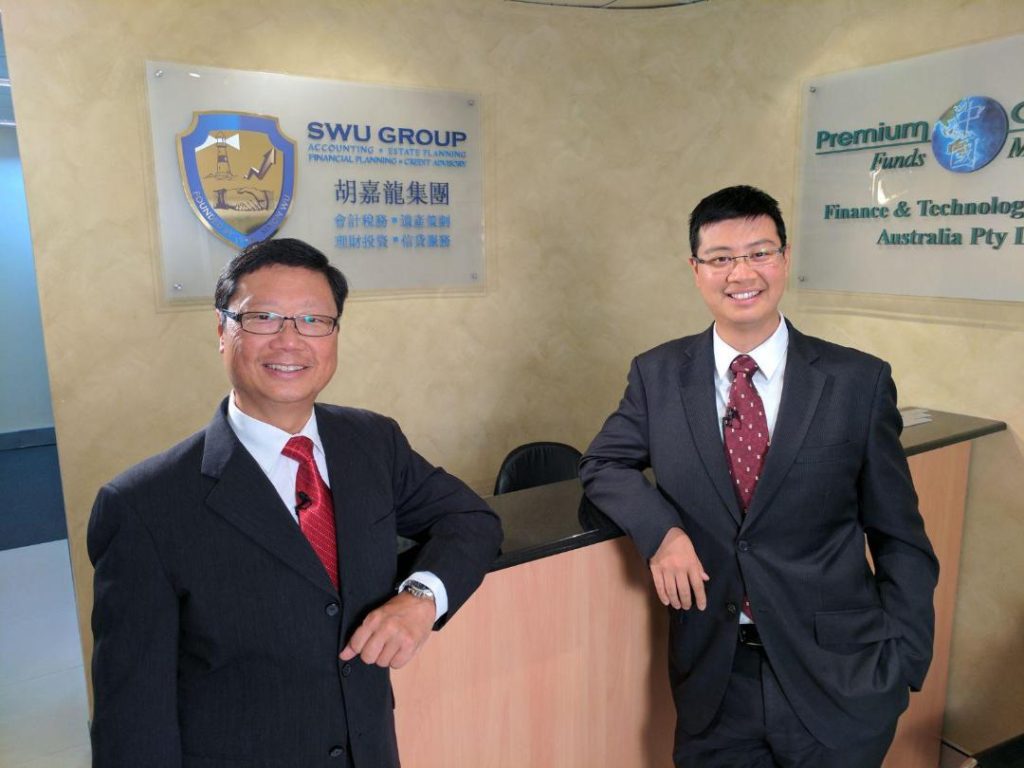
嘉賓主持介紹:
胡嘉龍先生是SWU Group的創始人、主席和首席財務顧問。他在金融服務行業擁有超過35年的經驗,包括會計、投資銀行、財務諮詢、私募股權和基金管理。胡嘉龍先生還是澳大利亞會計師公會最大的討論組織,悉尼專業會計師組織(SPAG)的主席,該組織擁有超過100名成員。同時,他還是Premium Wealth Management的創始主席,這是他於2000年創建的一家經理超過25億澳元資產的交易集團。
胡善文先生是澳大利亞會計師公會最大的討論組織,悉尼專業會計師組織(SPAG)的管理委員會成員之一,該組織擁有超過100名成員。他還擔任香港澳大利亞商會(HKABA)小組委員會——青年專業聯盟(YPA)的主席。YPA協助建立香港、大中華地區與澳大利亞之間的青年專業人士的商業聯繫。


 FACEBOOK
 WECHAT
 INSTAGRAM